Coordina el estado de la estrategia
Ejecuta los hooks del ciclo de vida, la selección del universo, los eventos de mercado, los modelos alfa, los pipelines de insights y la finalización en un orden predecible.
Crea componentes de trading reutilizables y ejecútalos tanto en backtests como en operaciones en vivo, con control sobre tus datos, brókeres e infraestructura.
Propiedad de AlgoQuantStudio. Disponible bajo la PolyForm Shield License 1.0.0 para usos que no compitan con el producto, incluidas tu propia investigación, el backtesting y el trading en vivo. El uso de AQE para ofrecer un producto competidor requiere una autorización independiente por escrito.
AQE gestiona el recorrido desde los eventos de mercado entrantes hasta los resultados de trading que puedes revisar. El código de la estrategia se centra en las decisiones, mientras el motor coordina el estado, la ejecución, la persistencia y las integraciones.
Ejecuta los hooks del ciclo de vida, la selección del universo, los eventos de mercado, los modelos alfa, los pipelines de insights y la finalización en un orden predecible.
Representa la intención de trading mediante insights con estado que se pueden dimensionar, validar, transformar, enviar al bróker, rechazar, gestionar y cerrar, y cuyas órdenes pueden ejecutarse.
Separa la ejecución y los datos de mercado mediante traits del motor para que cambiar de bróker o proveedor no te obligue a reescribir la estrategia.
Guarda de forma persistente el estado de cuentas, patrimonio, eventos, métricas e insights para supervisarlo desde la terminal o sincronizarlo opcionalmente con AQS.
Explora los módulos, sigue el recorrido animado de la ejecución y selecciona un nodo para inspeccionar su función en el entorno de ejecución.
Coordina los hooks del ciclo de vida, los eventos de mercado, el estado, los modelos y los componentes de ejecución configurados.
Rust compila la lógica de las estrategias a código nativo, con gestión explícita de recursos y comprobaciones rigurosas durante la compilación. AQE combina esta base con Polars para el análisis de datos y un framework coherente para las decisiones de trading.
AQE 0.2.2 · Apple M5 Max · 5 ejecuciones emparejadas
2 de noviembre de 2026Escala independiente con origen en cero para cada par.
Mejoras de rendimiento frente al candidato anterior a la optimización. Cargas sintéticas locales, no rendimiento de trading de extremo a extremo.
Estas mediciones, correspondientes a la fecha indicada, describen la instantánea registrada del código fuente; no verifican ninguna versión posterior. No miden la latencia del bróker en operaciones en vivo.
Cinco ejecuciones nativas emparejadas en el mismo Apple M5 Max, alternando los binarios anteriores y posteriores a la optimización. Cada carga usa 3 calentamientos y 15 muestras por ejecución; publicamos la mediana más lenta de cada variante y el p95 de esa misma ejecución.
Compilación de producción: AQE con opt-level=3, LTO y una unidad de generación de código. Las cargas deterministas en memoria excluyen de los intervalos medidos la preparación, la generación de datos, la red, la base de datos, la interfaz y las operaciones de E/S de MT5. La tasa de procesamiento se calcula dividiendo las operaciones por la mediana de la duración. Esto no mide la latencia real de un bróker ni un backtest completo.
Comparación controlada con el candidato 0.2.2 anterior a la optimización, no con una versión publicada. Las cargas, las regiones cronometradas, el compilador y las versiones de las dependencias no cambiaron.
Validación: 1081 pruebas superadas; las comprobaciones completas del ciclo de vida conservaron resultados económicos idénticos.
250.000 velas: SMA, EMA, RSI y ATR
20.000 insights: entrada, TTL y relación beneficio-riesgo
5.000 envíos y ejecuciones de órdenes en una vela sintética
La memoria máxima no mejoró: el RSS máximo de la suite fue un 3,5 % mayor en la comparación controlada. La mediana del ciclo de vida en directo sin conexión prácticamente no cambió.
Referencia histórica: la versión 0.2.0 de septiembre registró 400.981 órdenes de PaperBroker/s; este candidato registró 701.213.
cargo run --release -p aq-engine --example engine_performance --features runtime --lockedJSON de referenciaInforme de mediciones en JSONJSON de comparación controladaInforme de validaciónJSON histórico de septiembreEjecución 1: Antes de optimizar / OptimizadoEjecución 2: Antes de optimizar / OptimizadoEjecución 3: Antes de optimizar / OptimizadoEjecución 4: Antes de optimizar / OptimizadoEjecución 5: Antes de optimizar / Optimizado
pub trait InsightPipe {
    fn version(&self) -> &str;

    fn run(
        &mut self,
        ctx: &mut dyn StrategyContext,
        insight: &mut Insight,
    ) -> InsightPipeResult;
}Los pipes de insights procesan cada decisión de trading en función de su estado. Combina componentes especializados en lugar de integrar el dimensionamiento, los filtros horarios, los stops, los envíos de órdenes y la gestión de posiciones en un único bloque de estrategia.
let mut hyperparameters = HyperParameterConfig::new();
hyperparameters
    .set_sweep_id("ema-crossover-v1")
    .add_hyper_parameter(
        HyperParameter::new("atr_period", 14).values([10, 14, 20]),
    )?
    .add_hyper_parameter(
        HyperParameter::new("ema_period", 21).range(10.0, 30.0, 5.0),
    )?;

let mut state = build_state(timeframe.clone());
state.set_hyper_parameter_config(hyperparameters);
state.run_backtest(start, end, timeframe).await?;Registra valores discretos tipados o intervalos numéricos junto a tu estrategia y utiliza el mismo valor, con una alternativa predeterminada, en modelos alfa, pipes de insights o variables de estrategia. AQE solo expande las combinaciones durante un barrido, crea un estado nuevo para cada semilla y guarda cada resultado de forma independiente.
--hyper-sweep ejecuta todas las combinaciones de forma secuencial.--hyper-seed <prefix> ejecuta una combinación reproducible.AQE utiliza el mismo ciclo de vida de estrategias y modelo de componentes en la investigación histórica y en las sesiones en vivo. Cambia la combinación de bróker y fuente de datos; la estrategia no necesita una segunda implementación.
El inicio, el universo, la inicialización, las velas, los insights, los pipelines y el cierre mantienen el mismo orden de ejecución.
UnifiedBroker combina el proveedor de ejecución y la fuente de datos para el entorno seleccionado.
Los backtests guardan los resultados en SQLite; las sesiones en vivo exponen el estado de su ámbito a la interfaz de terminal o a AQS.
AQE es un entorno de ejecución independiente. AQS y los nodos remotos son opcionales, y los brókeres y proveedores de datos se conectan mediante interfaces de integración que puedes ampliar.
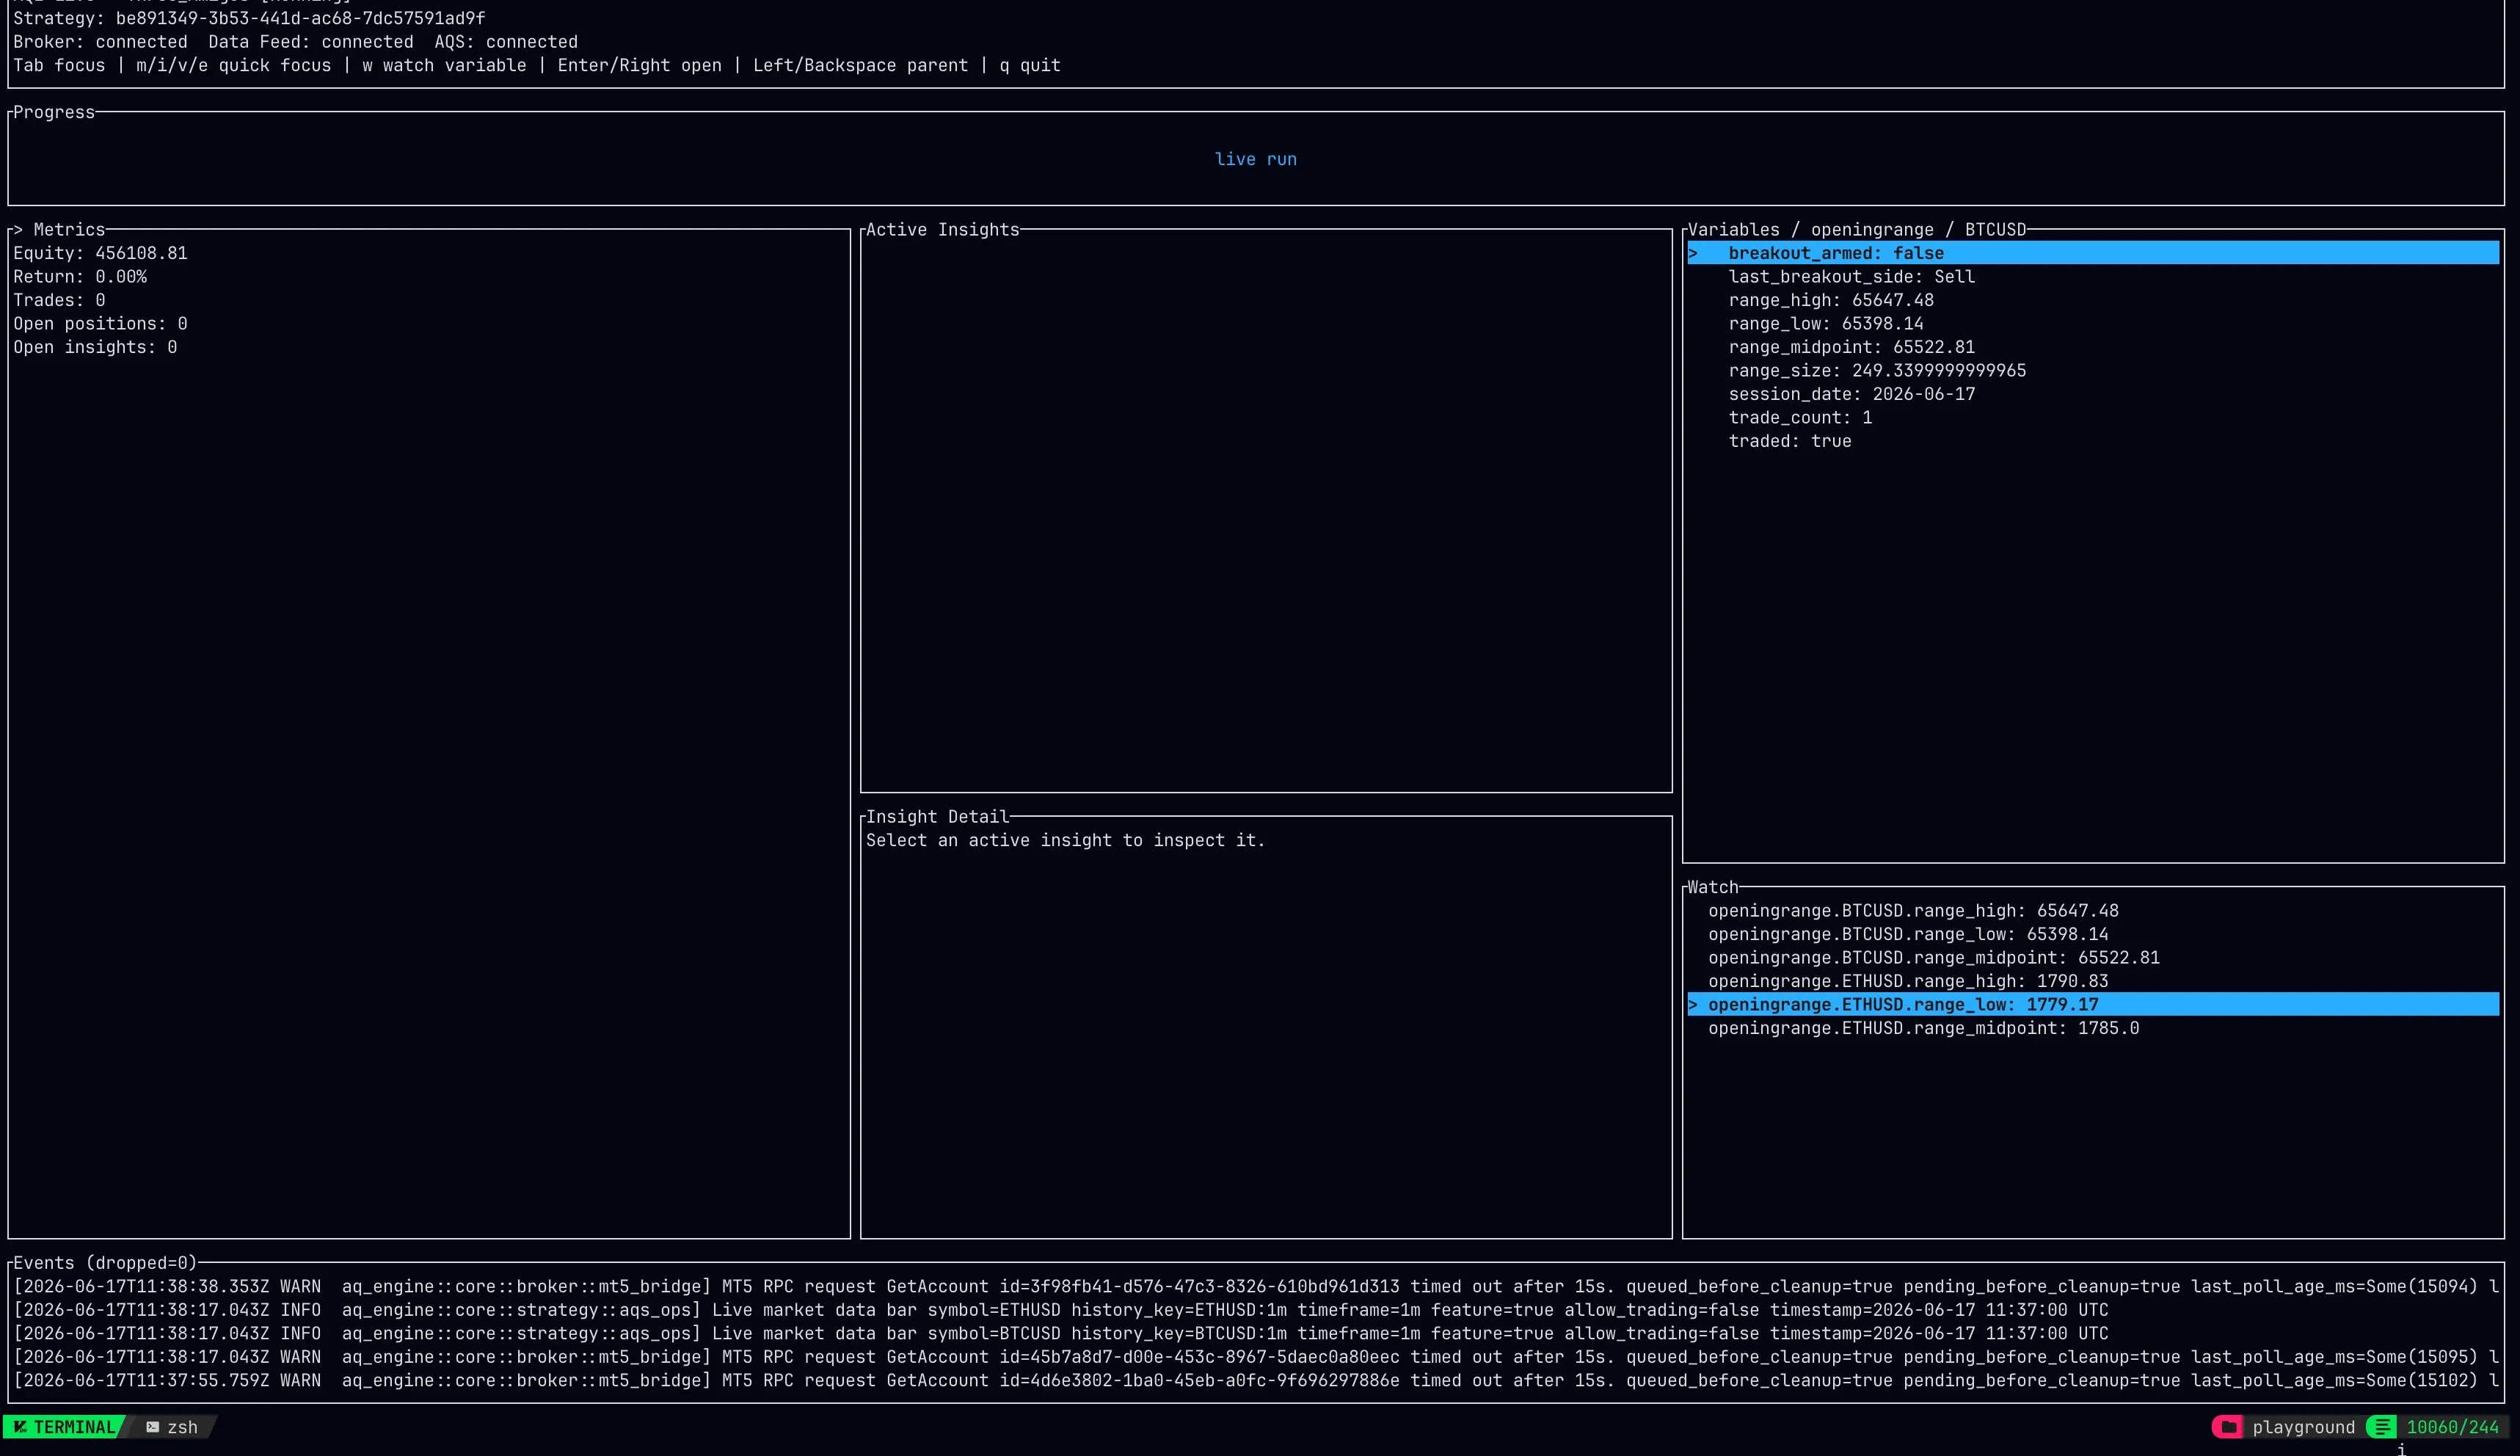
La documentación y el código fuente detallan los contratos actuales del entorno de ejecución, el ciclo de vida, las integraciones con brókeres, las fuentes de datos, el modelo de insights y el estado operativo.
Simulación histórica y enrutamiento de órdenes en vivo con MetaTrader 5 mediante traits de bróker.
Consultar la documentación de brókeres →Velas históricas, cotizaciones y datos en vivo mediante traits de fuentes de datos intercambiables.
Consultar la documentación de fuentes de datos →Intención de trading con estado y flujos de procesamiento para el dimensionamiento, la validación, el envío y la gestión.
Consultar la documentación de pipelines →Sincroniza el estado del motor con Studio para inspeccionarlo visualmente y gestionar las operaciones en vivo.
Consultar la documentación de AQS →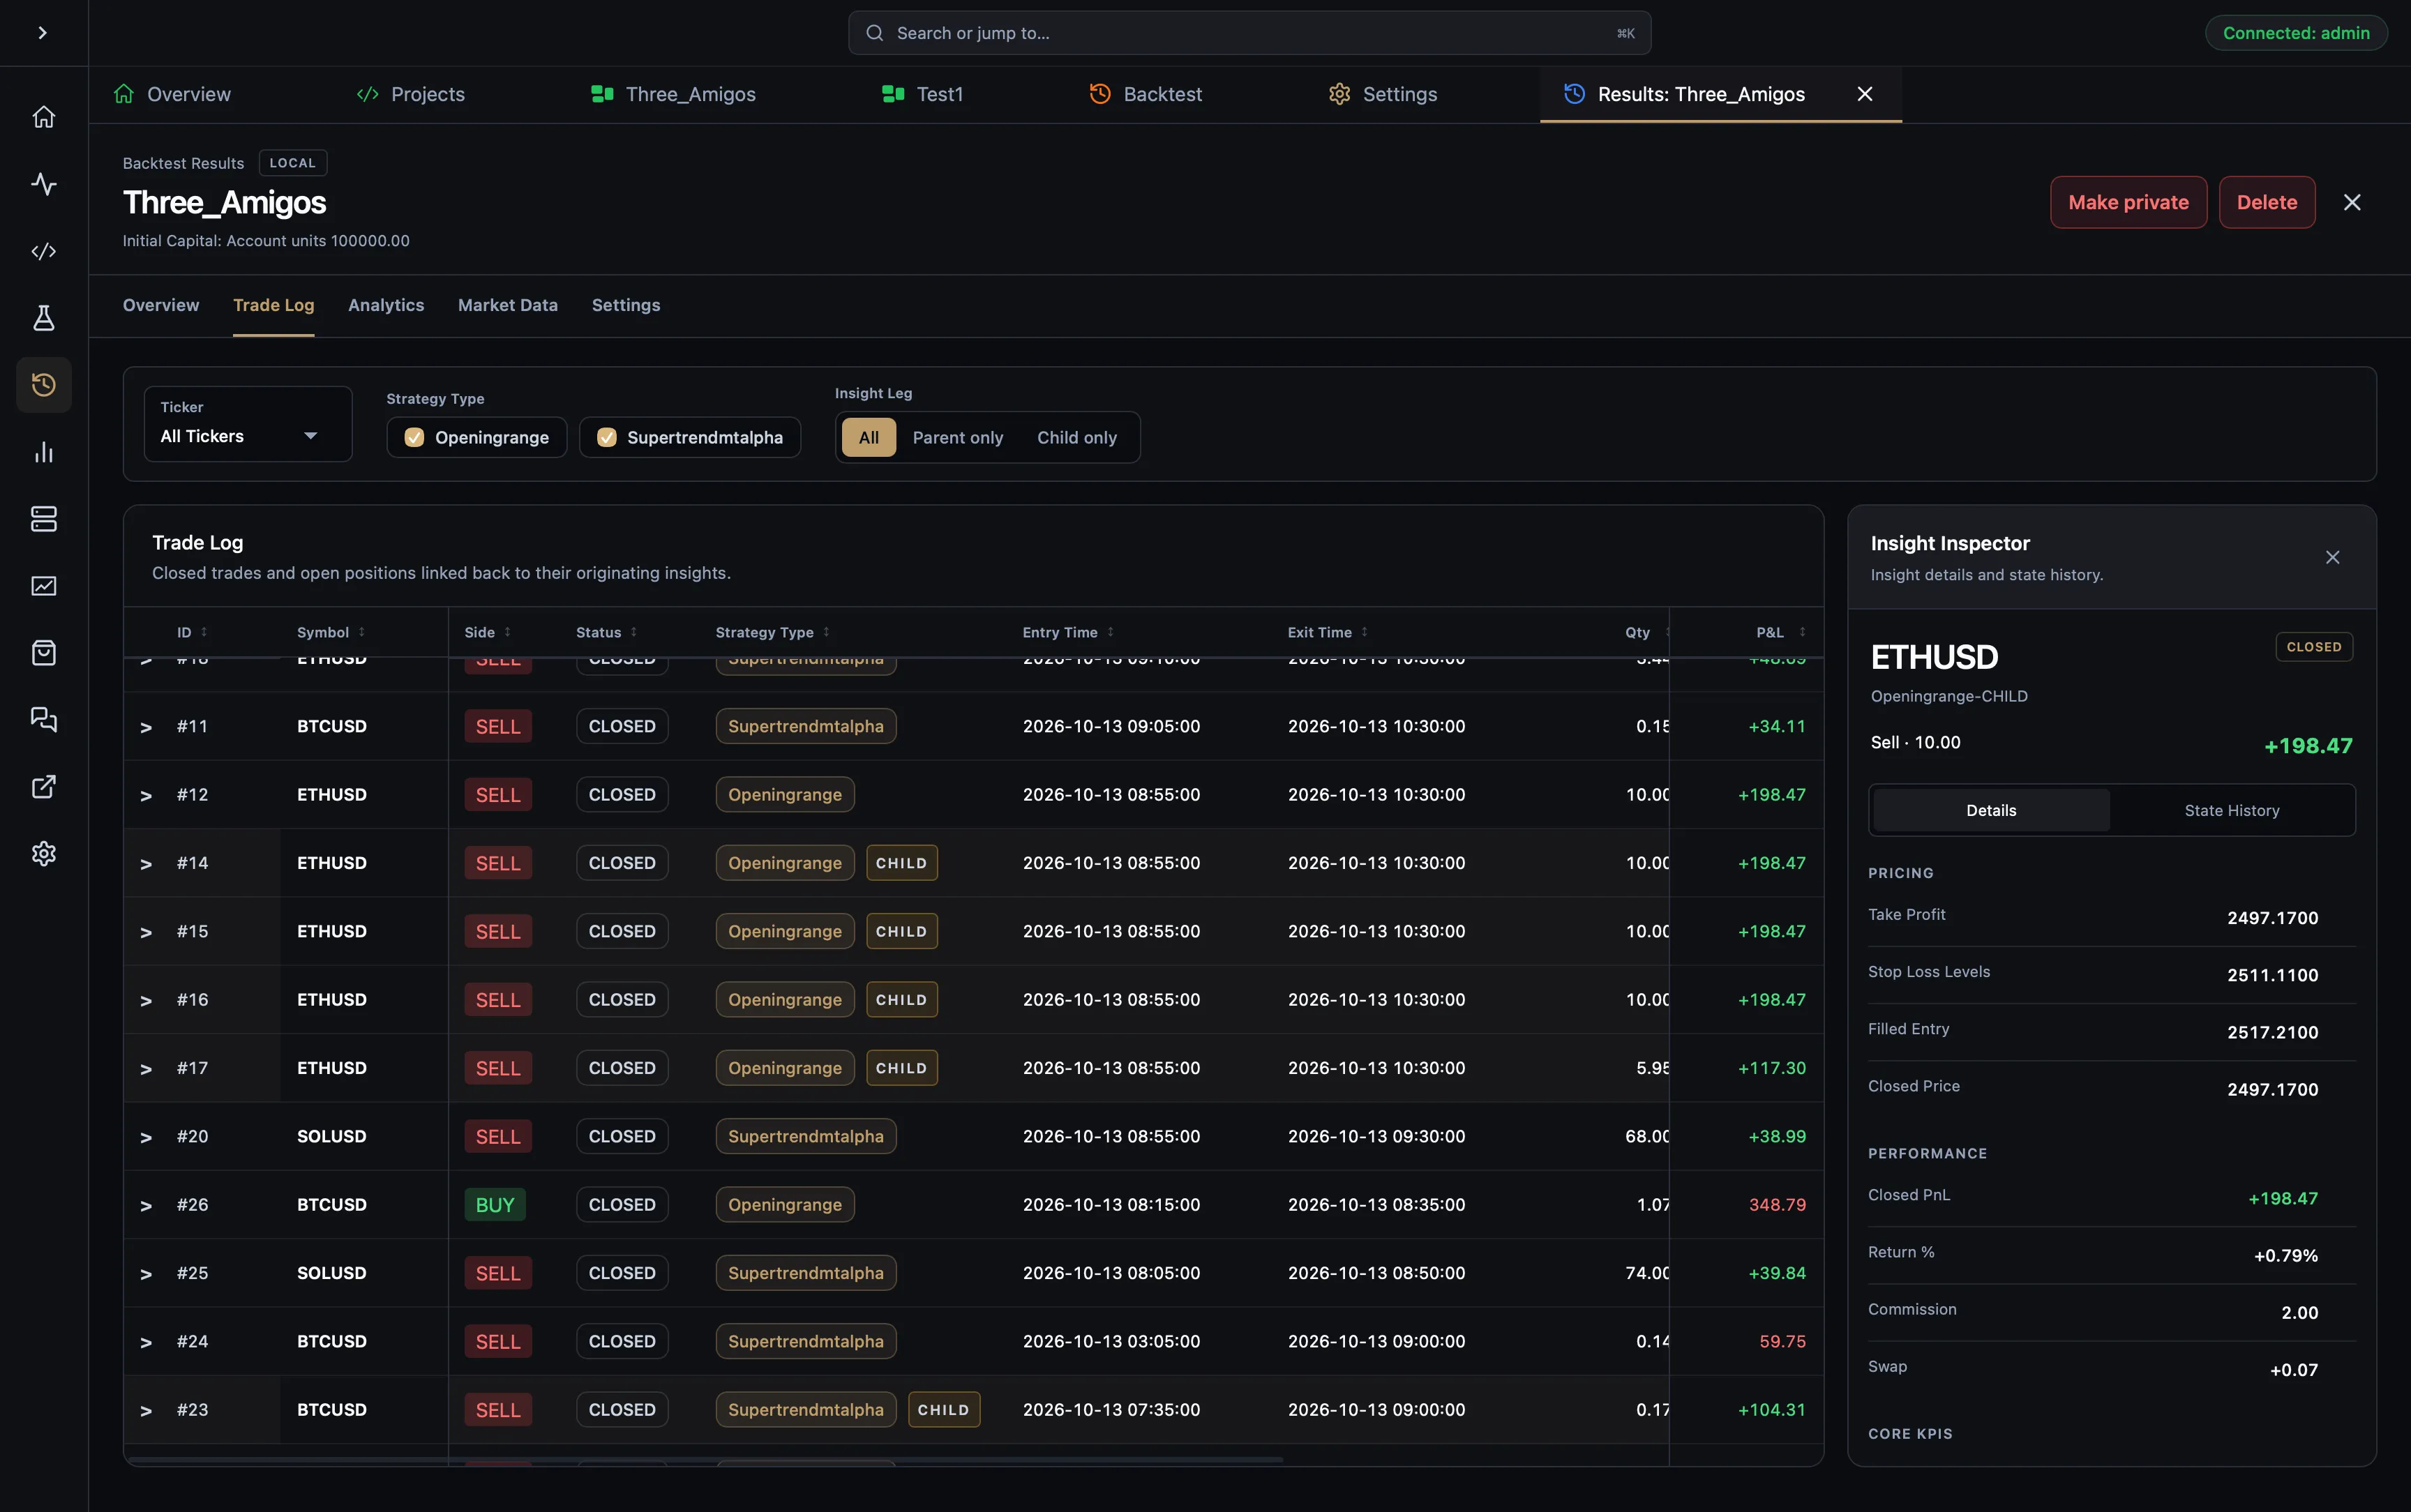
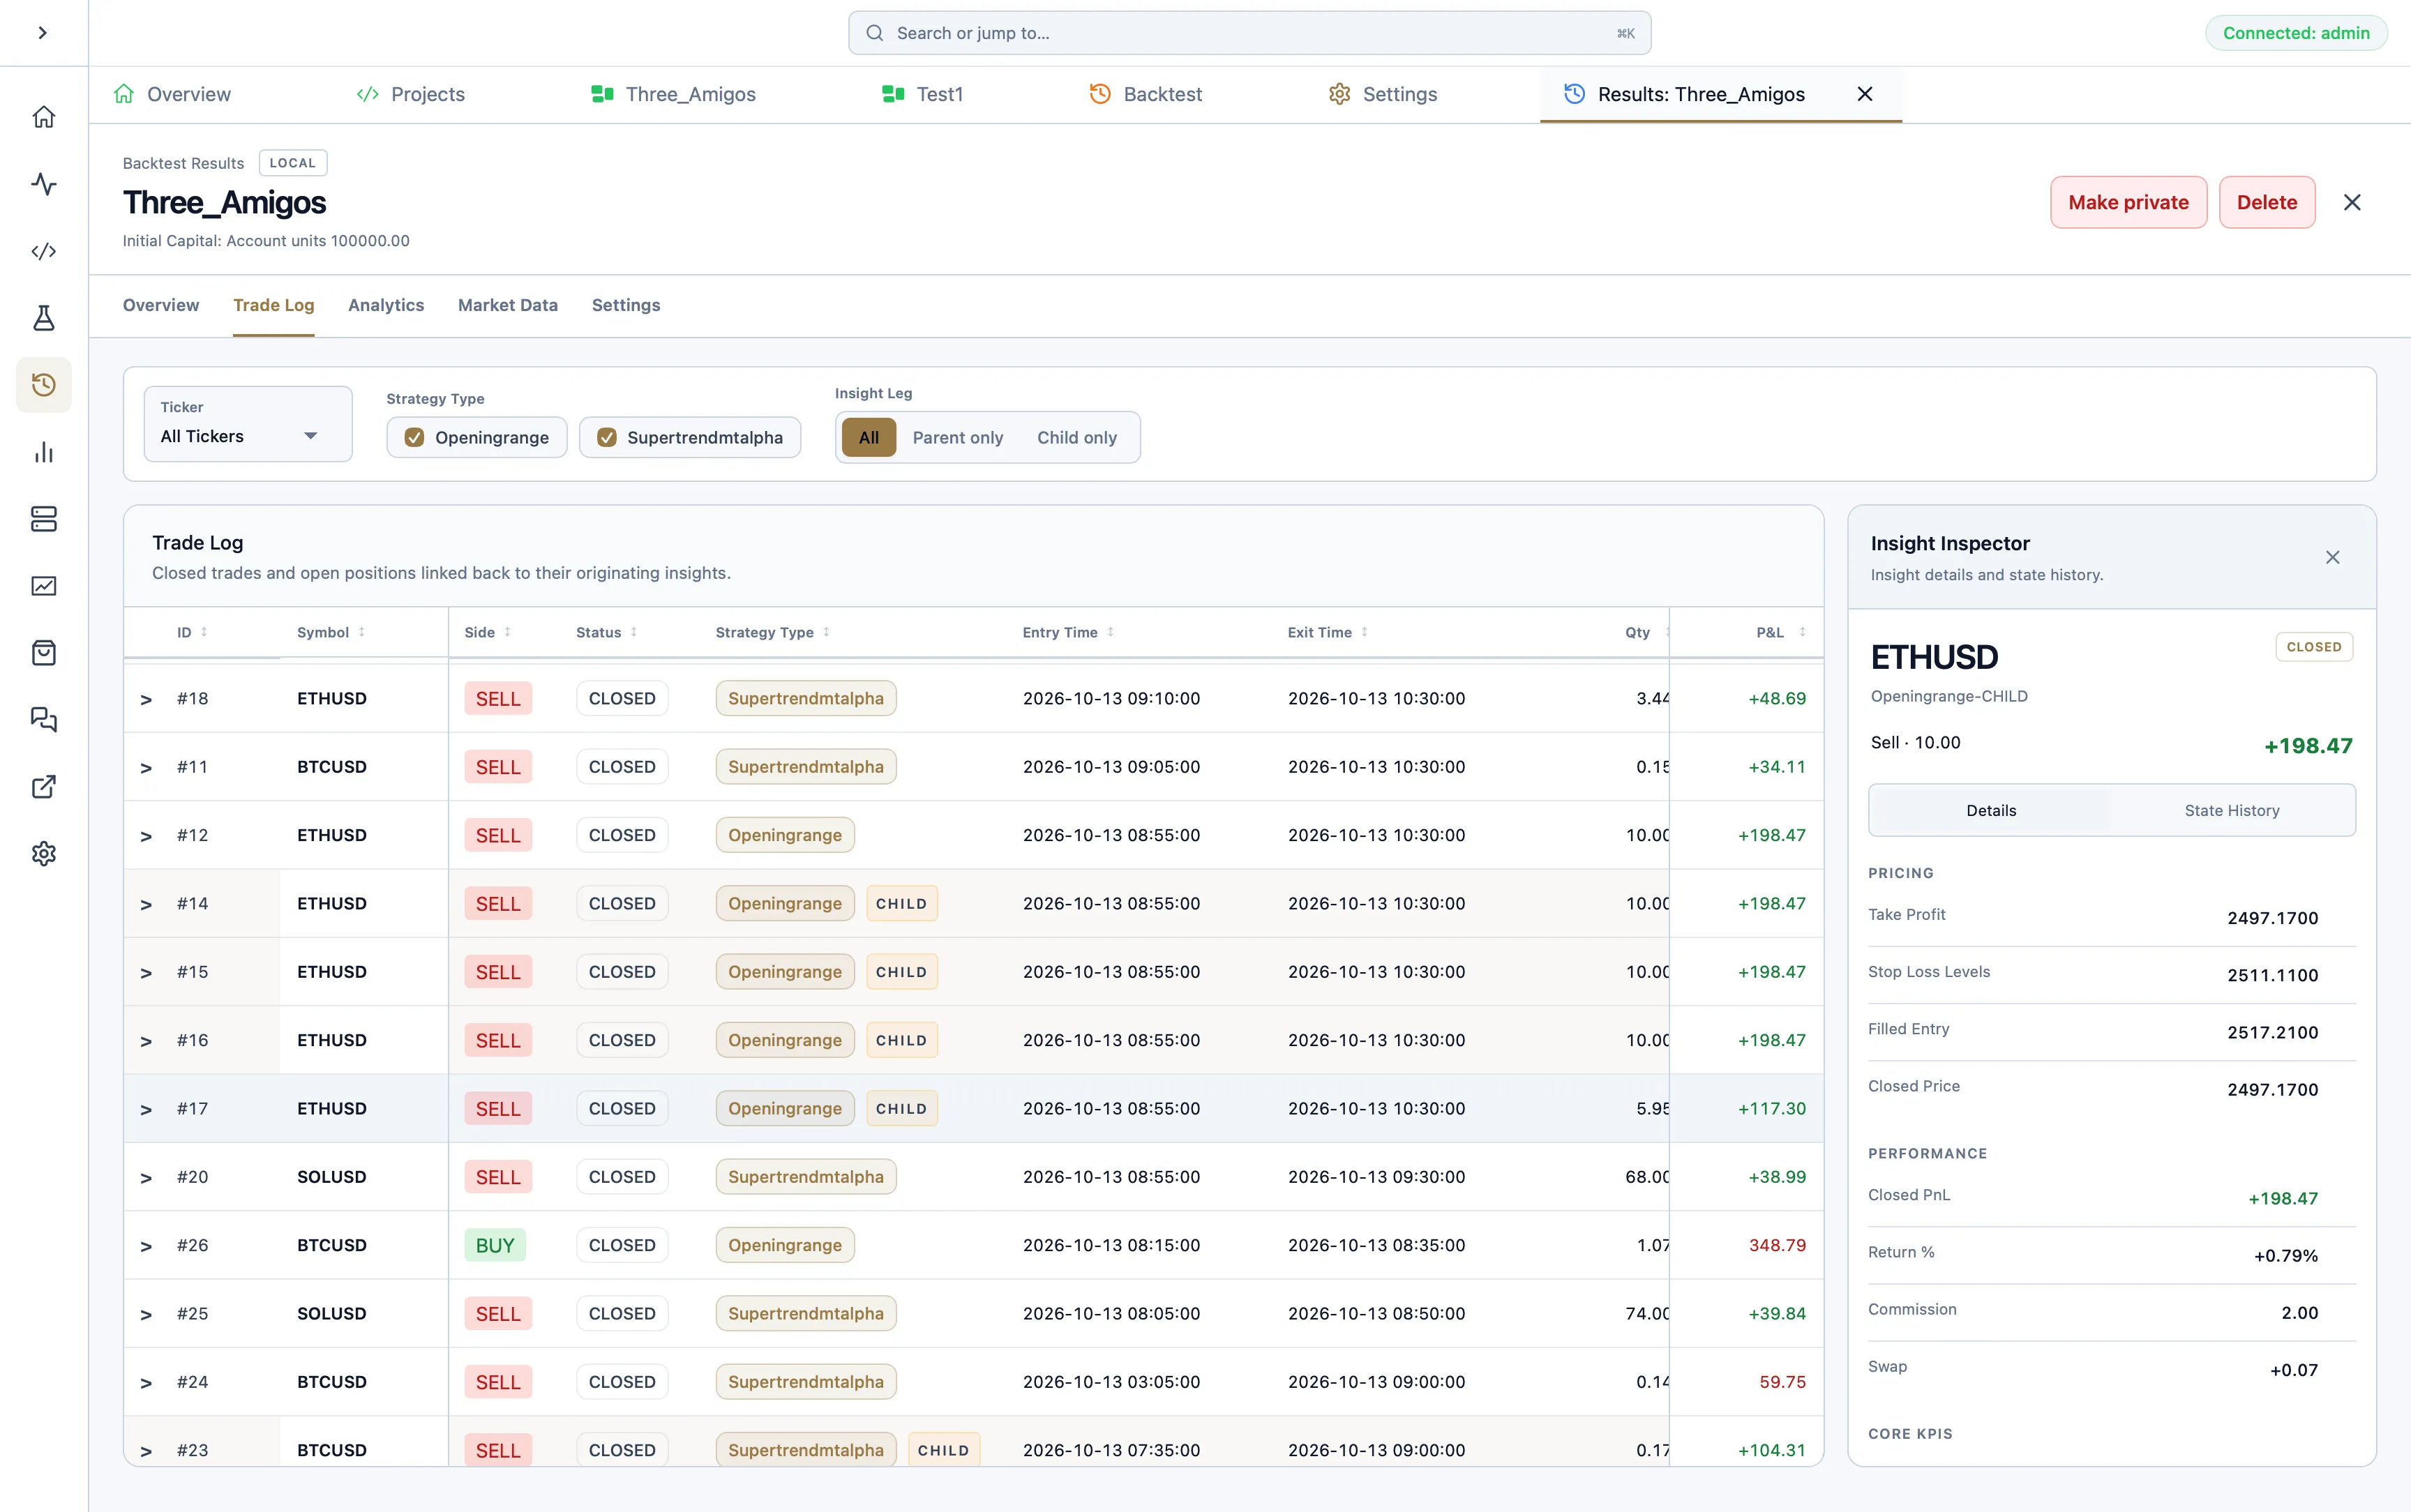
AQE también resulta útil por sí solo para los desarrolladores de sistemas personalizados. AQS añade composición mediante nodos, revisión de backtests, controles de despliegue, paneles en vivo e Insight Flow al entorno de ejecución.
El espacio de trabajo, el entorno de ejecución y las integraciones que puedes usar hoy.
AlgoQuant Studio (AQS) es el espacio de trabajo de escritorio. AlgoQuant Engine (AQE) ejecuta tus estrategias. AlgoQuant Insights (AQI) vincula las investigaciones publicadas con backtests y referencias.
Explorar el flujo de trabajoSí. AQE se puede compilar de forma independiente y ejecutar estrategias desde tu propio proyecto de Rust. Studio y la sincronización con la nube son opciones para gestionar las operaciones, no requisitos para la ejecución autónoma.
Empezar con el motorLa compatibilidad con Python mediante bindings está prevista para una futura versión de AQE. Actualmente, AQE utiliza Rust; la disponibilidad y los detalles de la API se anunciarán por separado.
Crear una estrategia en RustAQE utiliza el mismo ciclo de vida de estrategia y modelo de componentes en ambos entornos. Cambia la combinación de bróker y fuente de datos en lugar de mantener una segunda implementación de la estrategia. La ejecución real de las órdenes y sus condiciones siguen dependiendo de tu bróker y del mercado.
Consultar cómo pasar del backtest a las operaciones en vivoUsa PaperBroker para la simulación, MetaTrader 5 para ejecutar órdenes a través de un bróker y Yahoo Finance o MetaTrader 5 para obtener datos de mercado. Las integraciones personalizadas implementan los traits de bróker y fuente de datos. Consulta los requisitos y las limitaciones en las guías de integración.
Consultar las guías de integraciónEl código fuente de AQE está disponible bajo la PolyForm Shield License 1.0.0 para usos que no constituyan competencia, incluidas tus propias actividades de investigación, backtesting y trading en vivo. Ofrecer un producto competidor requiere una autorización adicional por escrito.
Consultar la licenciaEmpieza por la documentación del ciclo de vida, ejecuta la estrategia vacía y conecta después el bróker, la fuente de datos y la interfaz operativa que necesite tu flujo de trabajo.
Usamos cookies y almacenamiento esenciales para el inicio de sesión, la seguridad de la cuenta, las preferencias de tema de color, este aviso y las métricas internas necesarias de PostHog sobre uso, calidad de las sesiones y fiabilidad. No usamos cookies publicitarias.