
Revisión de backtests
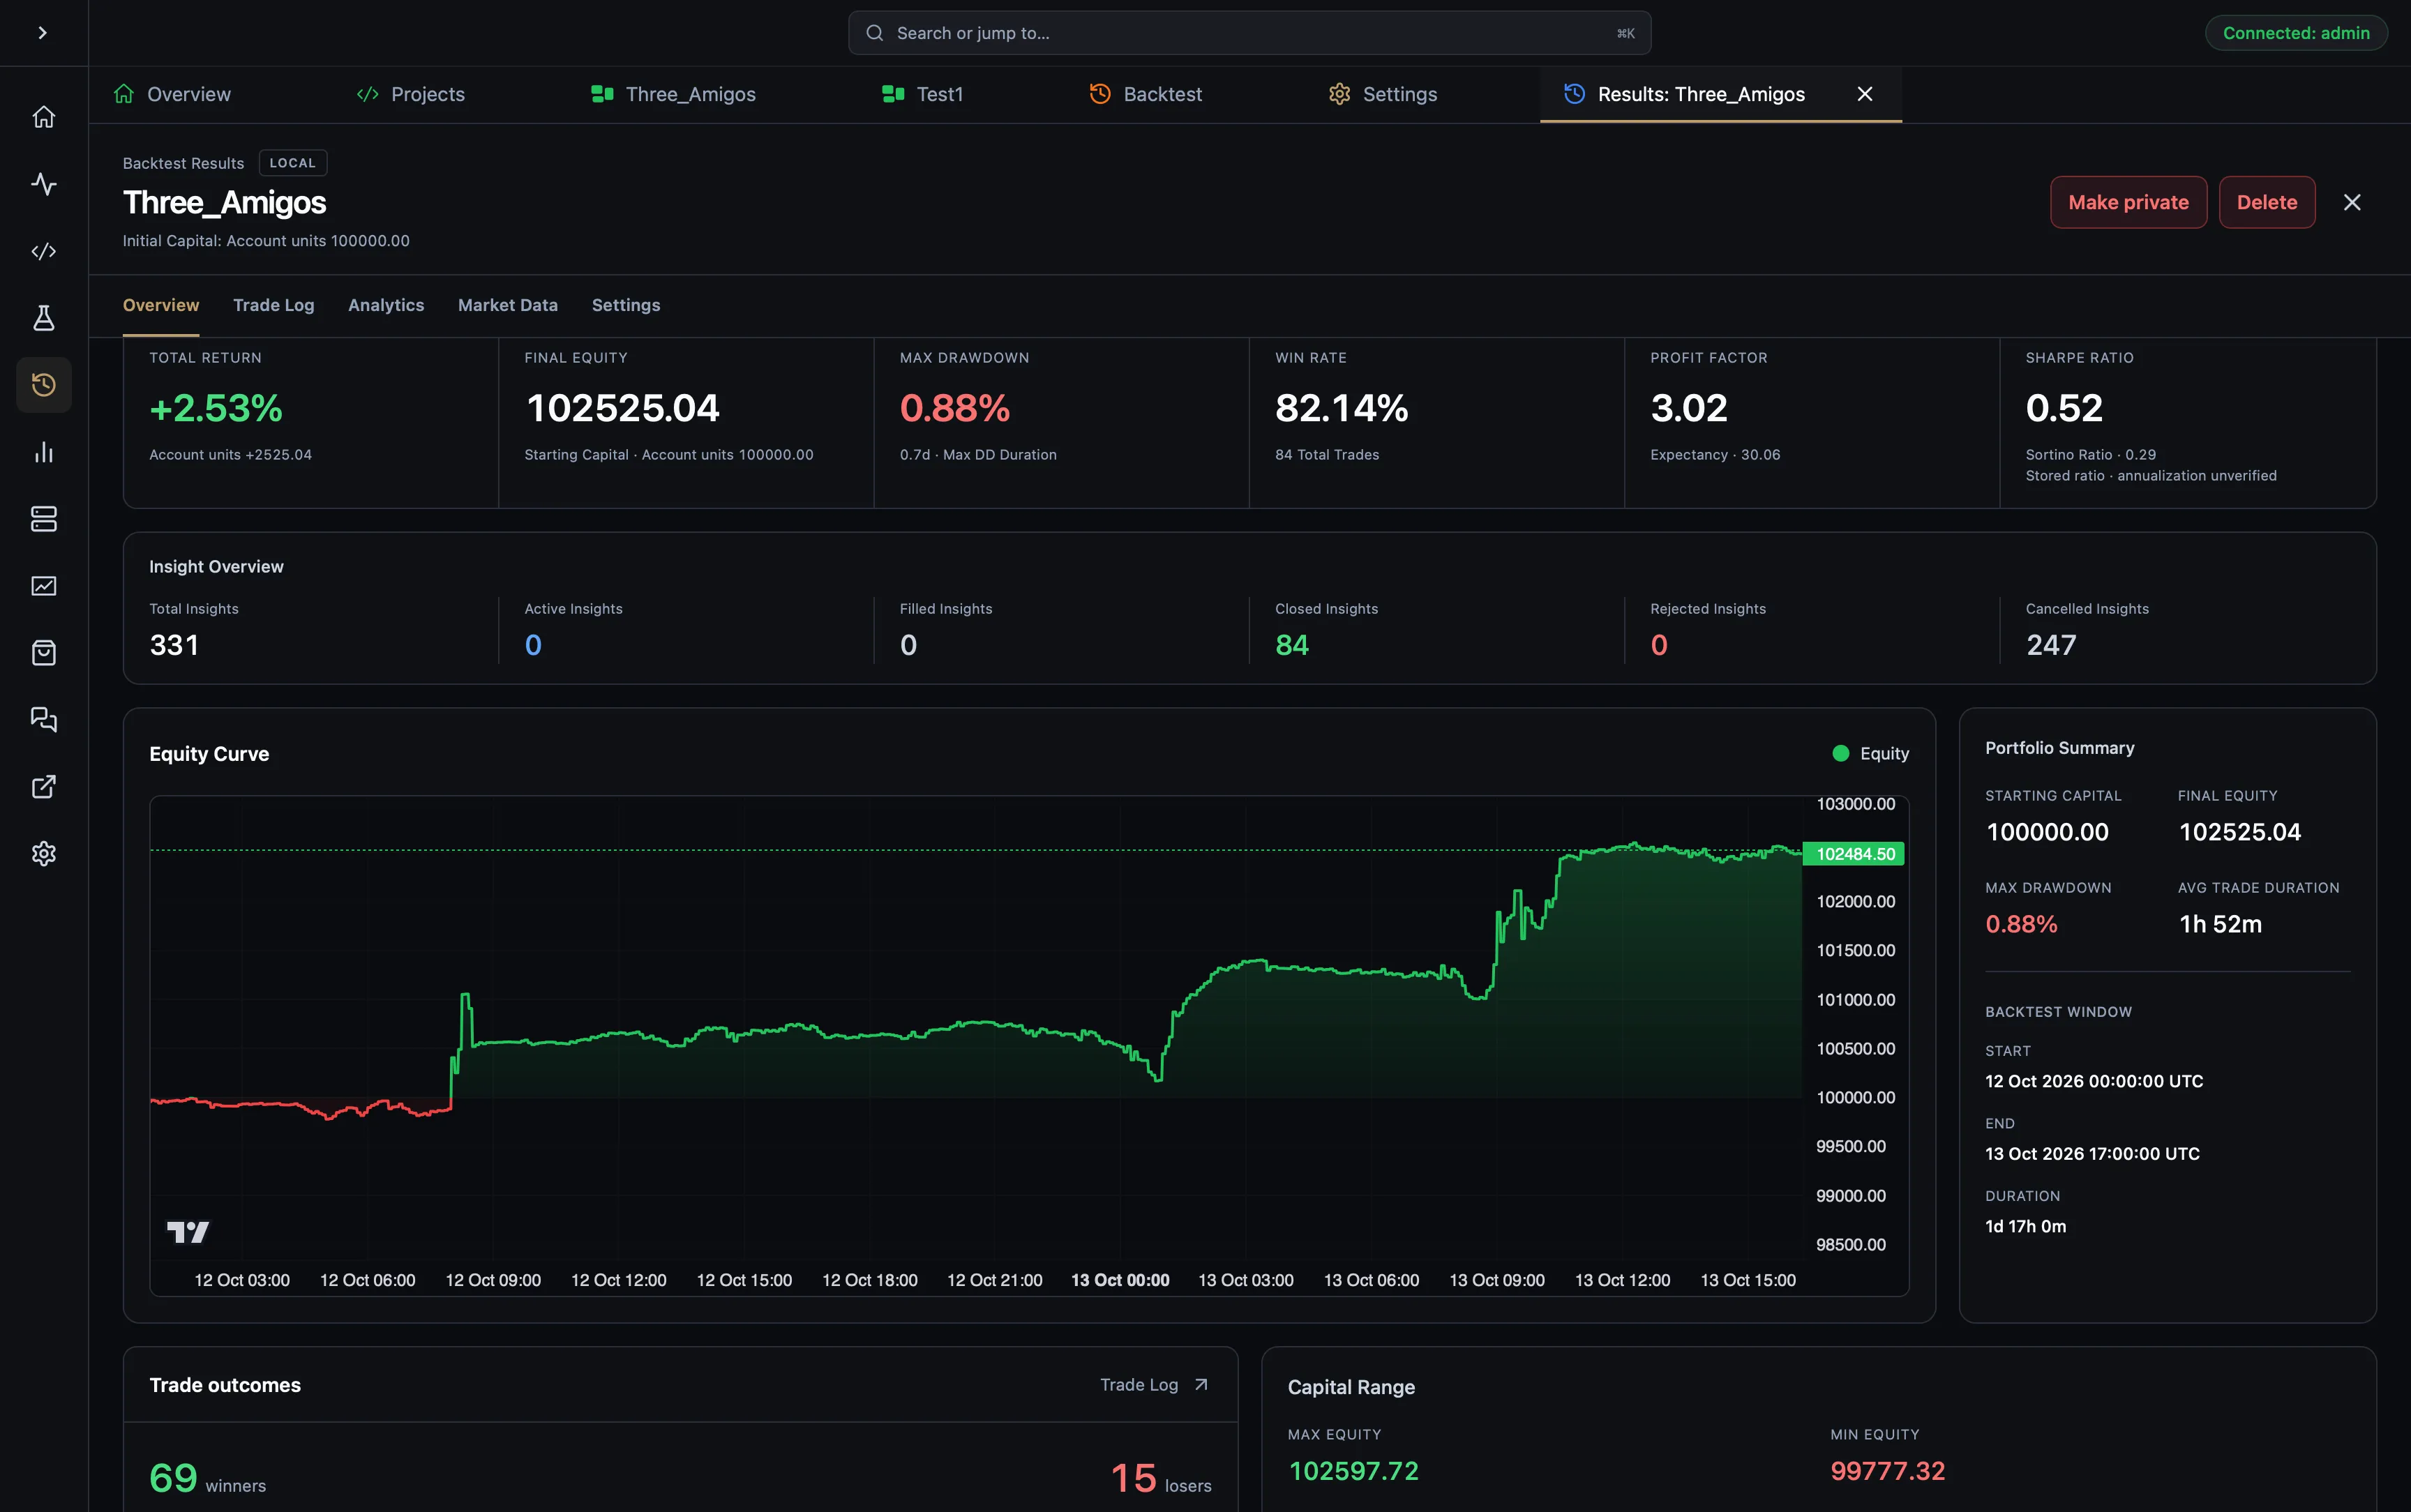
La revisión de backtests en AQS está diseñada para facilitar el análisis de la ejecución histórica antes de que una estrategia pase a la operación en vivo.
Qué puedes revisar
Sección titulada «Qué puedes revisar»- métricas principales de rendimiento
- evolución de la curva de patrimonio
- registros de operaciones
- comisión, swap y PnL neto por operación cuando estén disponibles
- inspección a nivel de insight
- historial de estados y estructura de ejecución
- resultados de insights rechazados y cancelados
Buscar backtests locales y en la nube con SQL
Sección titulada «Buscar backtests locales y en la nube con SQL»Abre Backtests y utiliza Filter with SQL para filtrar la lista que reúne los resultados locales de tus estrategias y los backtests disponibles a través de AQS Cloud. Este filtro se aplica a los metadatos ya cargados en AQS; no consulta archivos de operaciones, no ejecuta SQL contra la base de datos en la nube ni modifica los resultados guardados. Los resultados en la nube deben estar disponibles para la cuenta con la que hayas iniciado sesión. Si no es posible conectarse a la nube, los resultados locales siguen disponibles.
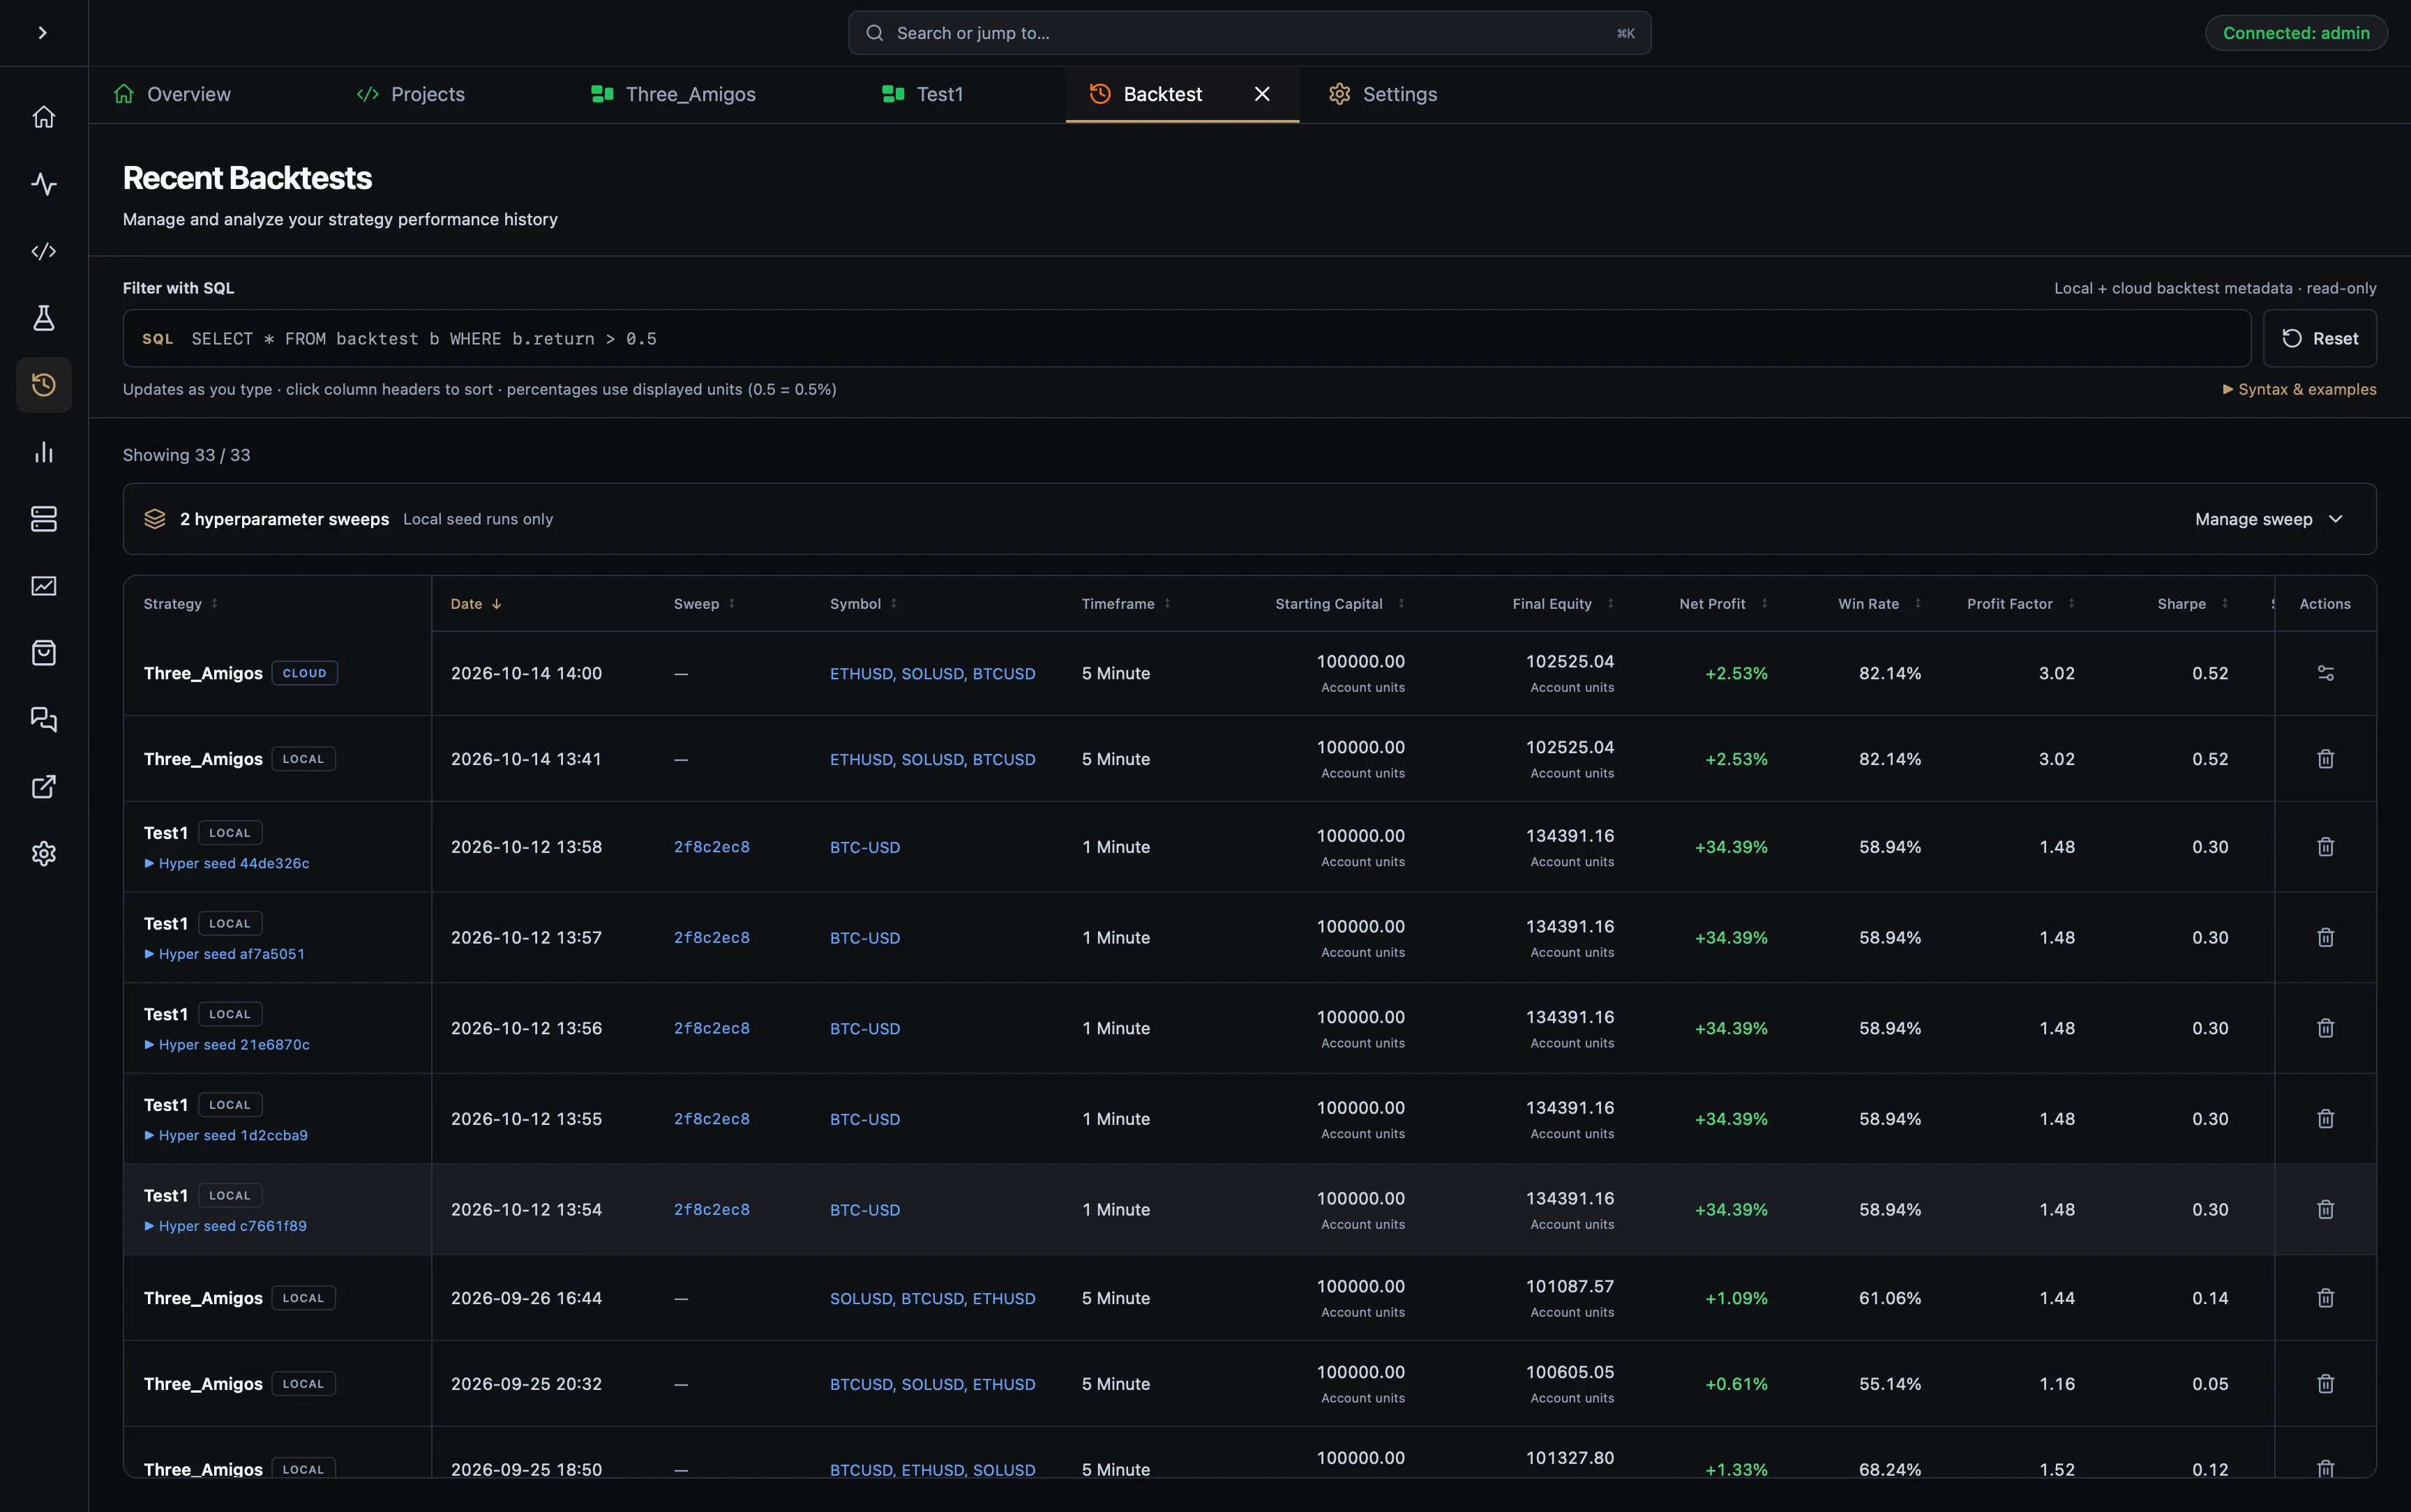
Introduce una consulta completa SELECT * FROM backtest b WHERE …, empieza por WHERE o escribe solo la condición. Los resultados se actualizan a medida que escribes. Abre Syntax & examples para consultar los ejemplos integrados y las sugerencias de campos. Utiliza los encabezados de las columnas para ordenar los resultados, en lugar de añadir ORDER BY. Reset borra el filtro y restablece el orden por fecha predeterminado.
Ejemplos de filtros
Sección titulada «Ejemplos de filtros»Buscar ejecuciones con una rentabilidad superior al 0,5 % y un factor de beneficio de al menos 1,2:
SELECT * FROM backtest bWHERE b.return > 0.5 AND b.profit_factor >= 1.2Mostrar los resultados en la nube de una estrategia determinada:
source = 'cloud' AND strategy = 'Three_Amigos'Buscar ejecuciones de barridos locales a partir de una fecha determinada:
source = 'local' AND sweep_id IS NOT NULLAND date >= '2026-10-01'Campos disponibles y sintaxis
Sección titulada «Campos disponibles y sintaxis»| Campos | Uso |
|---|---|
strategy, id, date, source | Identificar la ejecución; la fuente es 'local' o 'cloud', y las fechas son cadenas de texto en formato ISO. |
sweep_id, hyper_seed, is_public | Buscar grupos de barridos, semillas individuales o resultados publicados; el estado de publicación es un valor booleano. |
symbol, timeframe, currency | Filtrar los metadatos de mercado; un campo de símbolo puede contener varios símbolos. |
starting_cash, final_equity | Comparar el capital inicial y el patrimonio final en las unidades de la cuenta utilizada para la ejecución. |
return, win_rate, drawdown | Usar las unidades porcentuales mostradas: 0.5 significa 0,5 %, no 50 %. |
profit_factor, sharpe, sortino, payoff, expectancy, trades | Filtrar las métricas de rendimiento y el número de operaciones. |
average_trade_held_secs | Comparar el tiempo medio de mantenimiento de las posiciones en segundos. |
Combina condiciones con AND, OR, NOT y paréntesis. Se admiten comparaciones, BETWEEN, IN, LIKE, ILIKE, IS NULL e IS NOT NULL. Escribe los valores de texto entre comillas. Por ejemplo, symbol ILIKE '%BTC%' busca campos de símbolo que contengan BTC sin distinguir entre mayúsculas y minúsculas; % coincide con cualquier secuencia de caracteres y _ con un solo carácter.
Las métricas ausentes no equivalen a cero: utiliza sortino IS NULL para buscar ejecuciones sin un ratio de Sortino guardado. Al ordenar, los valores ausentes se colocan al final. Se trata de un lenguaje de filtrado, no de una consola SQL de uso general: no se admiten combinaciones de tablas, agregaciones, subconsultas, LIMIT ni instrucciones de escritura.
Si una consulta está incompleta o no es válida, AQS muestra un error y conserva los últimos resultados válidos. Las acciones masivas sobre los barridos se suspenden hasta que el filtro vuelva a ser válido. Un filtro de barrido puede aplicarse a metadatos locales y en la nube, pero la gestión de los barridos solo actúa sobre las ejecuciones locales asociadas a las semillas.
Revisar una ejecución paso a paso
Sección titulada «Revisar una ejecución paso a paso»- Abre Backtests y selecciona el resultado que quieras investigar. Comprueba su estrategia, su intervalo de fechas y, si es un barrido, su semilla.
- Abre Trade Log para inspeccionar las entradas y salidas. Selecciona un insight para leer sus cantidades, niveles de protección, fragmentos de ejecución e historial de estados.
- Usa Analysis para investigar distribuciones de operaciones, patrones de rendimiento, riesgo, exposición y calidad de las operaciones. Estas secciones se cargan progresivamente; espera a que aparezca cada resultado antes de interpretar un panel vacío. Las funciones anunciadas como disponibles próximamente aún no contienen análisis completos.
- Usa Market Data para situar una operación en su contexto histórico de precios.
- Abre Settings para verificar la fuente de datos, la ejecución simulada, el intervalo de fechas, el marco temporal, los costes y los valores guardados de los parámetros que produjeron este resultado.
Para barridos locales de hiperparámetros, la vista de análisis puede comparar una semilla con los resultados del mismo barrido. Conserva la semilla y los ajustes al investigar una ejecución prometedora; la rentabilidad más alta por sí sola no es evidencia suficiente de robustez.
Por qué importa
Sección titulada «Por qué importa»La vista de backtesting refleja el mismo modelo de inspección que se usa en las vistas de estrategias en vivo. Esto facilita pasar de la investigación al despliegue sin cambiar la forma de interpretar el comportamiento de la estrategia.
Trabajar con los datos del backtest
Sección titulada «Trabajar con los datos del backtest»AQE almacena los resultados de backtesting en disco y AQS los lee para mostrarlos en las vistas de revisión de escritorio. También puedes inspeccionar directamente los mismos archivos SQLite en un cliente de bases de datos cuando necesites acceso de más bajo nivel.
Revisar los costes
Sección titulada «Revisar los costes»Los backtests siempre se ejecutan mediante PaperBroker, por lo que la comisión y el swap de un backtest proceden de la configuración de costes usada en esa ejecución. La comisión de operaciones en vivo de MT5 no se infiere durante la ejecución histórica.
AQS muestra datos de costes de la base de datos del backtest:
- Las filas de
trade_logincluyen la comisión y el swap asociados a cada evento de entrada o cierre. round_tripscombina la comisión de entrada, la comisión de salida, el swap y el PnL bruto para obtener el PnL neto.account_historyincluye la comisión acumulada a lo largo del tiempo.
El PnL neto usa la misma regla contable de AQE que el bróker simulado:
gross PnL + swap - total commissionEstablece o revisa brokerFees en la configuración de ejecución o backtesting de Strategy Editor antes de iniciar la ejecución. Cambiar los costes después de una ejecución no modifica los resultados existentes del backtest.
Usamos cookies y almacenamiento esenciales para el inicio de sesión, la seguridad de la cuenta, las preferencias de tema de color, este aviso y las métricas internas necesarias de PostHog sobre uso, calidad de las sesiones y fiabilidad. No usamos cookies publicitarias.