
Editor de estrategias
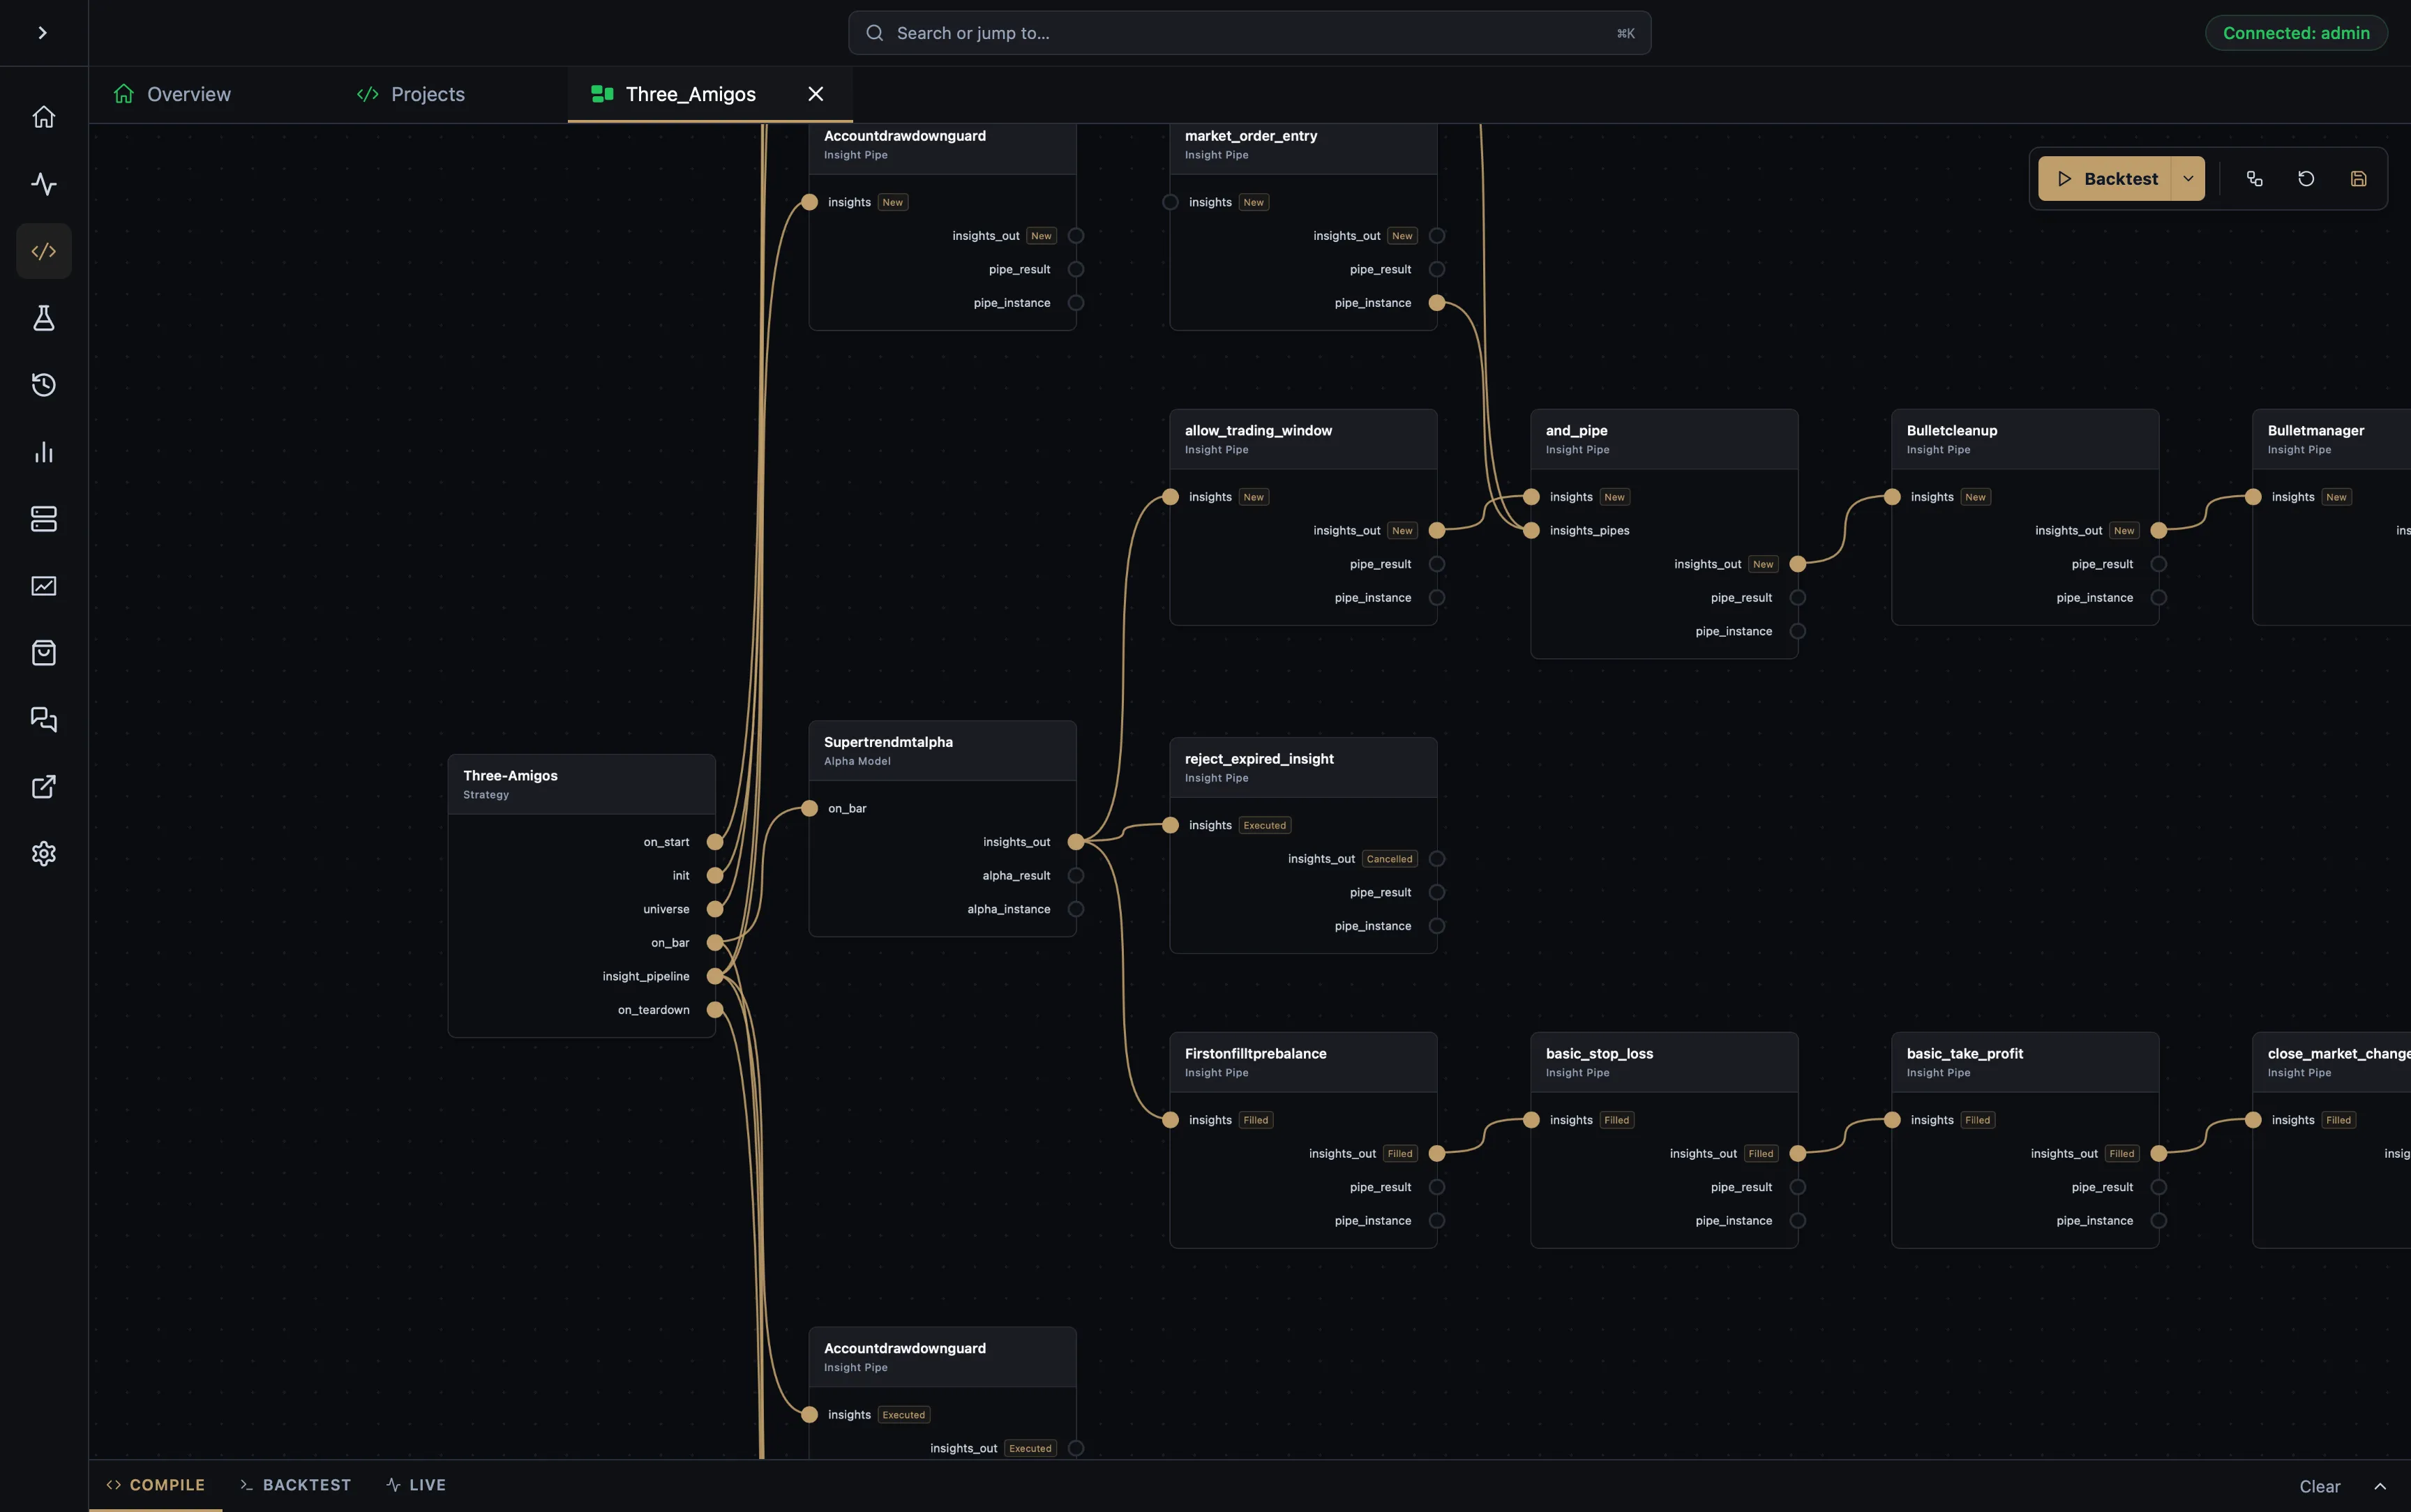
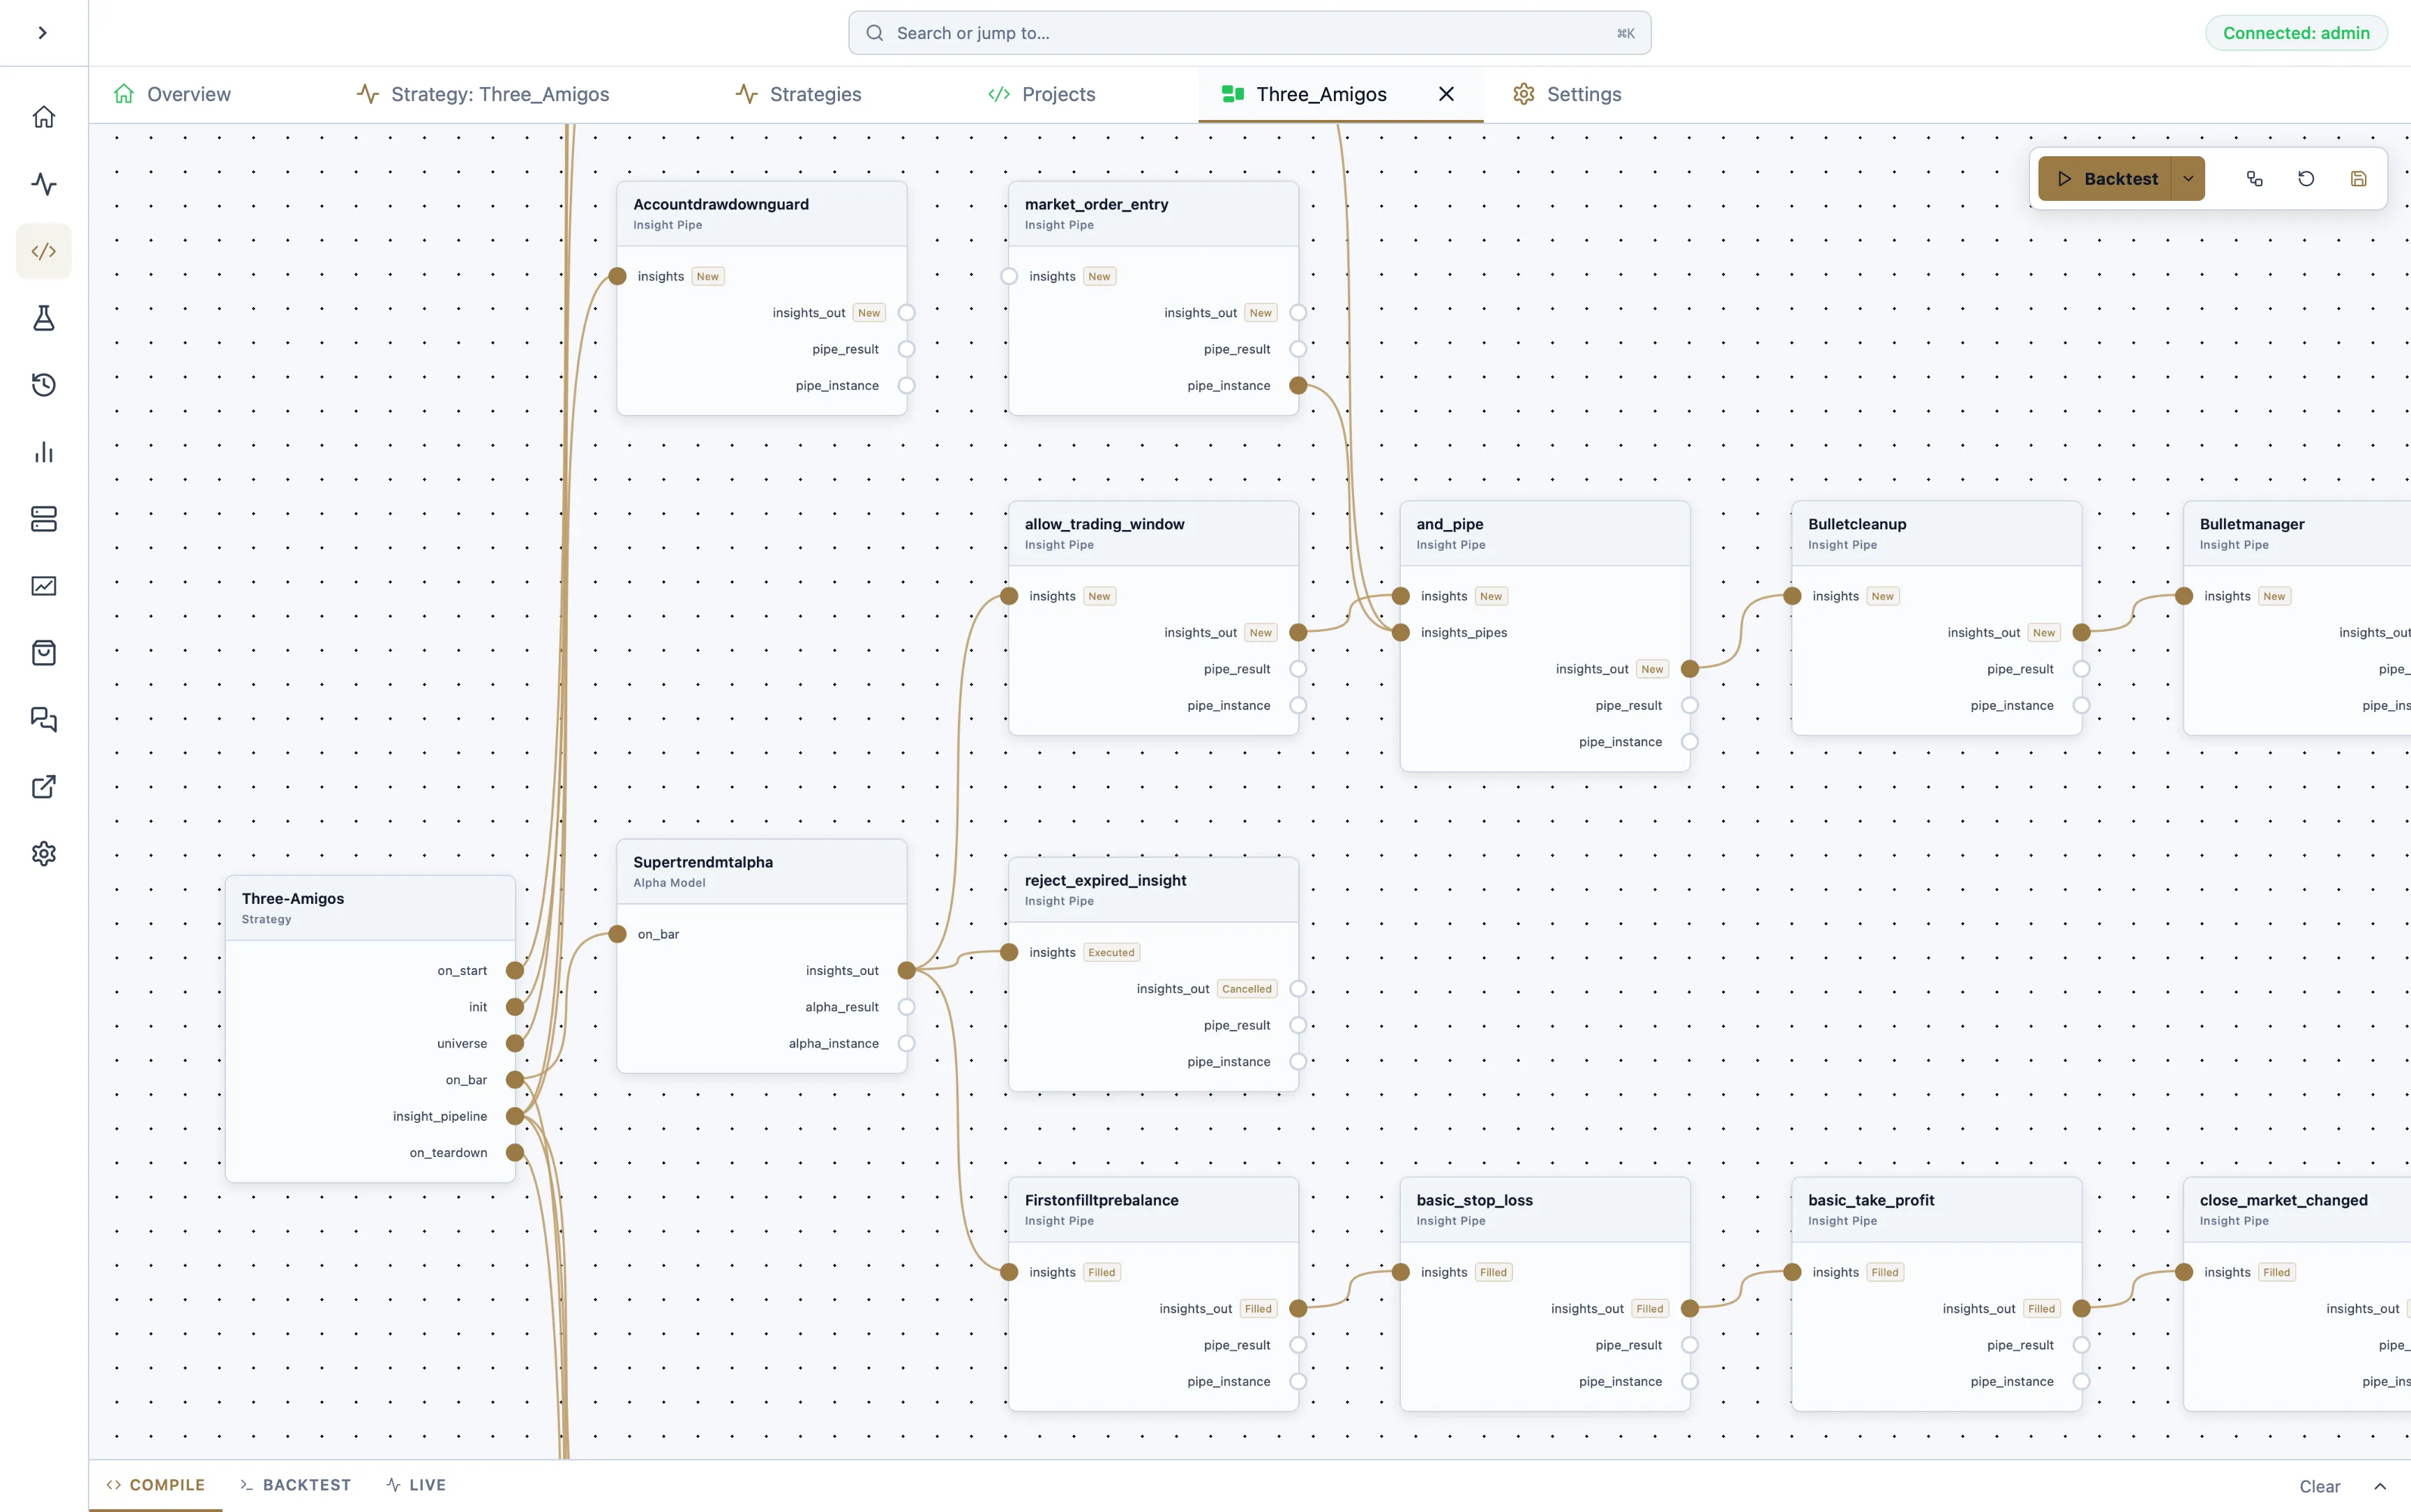
Strategy Editor es el área de creación visual de AQS. Te ayuda a construir la estructura de una estrategia y, al mismo tiempo, mantiene el proyecto conectado al entorno de ejecución de AQE.
Para qué sirve el editor
Sección titulada «Para qué sirve el editor»- definir la estructura de la estrategia
- configurar los ajustes de ejecución
- seleccionar las entradas de universo y marco temporal
- elegir los ajustes de bróker y fuente de datos
- vincular proyectos a sesiones de estrategia de AQS Cloud cuando sea necesario
- pasar de la creación al backtesting y la operación en vivo
Recorrer la barra lateral
Sección titulada «Recorrer la barra lateral»Empieza por Config: comprueba el nombre de la estrategia, el universo, el marco temporal, la fuente de datos, el bróker de ejecución y el modo de ejecución. Elige Files para inspeccionar el proyecto de Rust generado y el código fuente de tus componentes. Usa Nodes para explorar la estructura de la estrategia y después selecciona un nodo para editar sus propiedades.
Usa Hyperparameters para definir dominios de parámetros y vincular entradas de nodos compatibles. Si seleccionas una semilla predeterminada, se usa una sola configuración; si quitas la selección, se inicia un barrido completo al ejecutar un backtest. Consulta Hiperparámetros antes de ejecutar un conjunto grande de combinaciones.
Alternar entre nodos y código
Sección titulada «Alternar entre nodos y código»- Monta la estrategia y su jerarquía de Insight Pipeline en el editor de nodos.
- Crea o selecciona el componente personalizado que necesites y después abre su código fuente de Rust desde los archivos del proyecto o desde tu editor externo.
- Realiza el cambio de implementación en el código fuente del componente. El código generado del punto de entrada puede regenerarse en la siguiente ejecución, así que mantén la lógica reutilizable en el componente.
- Compila y lee los registros del editor. Resuelve el primer error del compilador antes de volver a ejecutar.
- Ejecuta un backtest e inspecciona el historial del insight afectado para confirmar el comportamiento.
El motor actual puede diferir un pipe mientras estén pendientes la ejecución o una instantánea requerida. Al actualizar componentes personalizados, sigue la API actual de resultados de pipes.
Elegir dónde ejecutar
Sección titulada «Elegir dónde ejecutar»Selecciona el servidor de ejecución antes del despliegue. El destino automático de compilación usa el sistema operativo y la arquitectura del procesador del nodo seleccionado; sobrescríbelo solo si los datos registrados del nodo son incorrectos.
Vincula el proyecto a una estrategia de AQS Cloud cuando necesites supervisión en la nube. Una ejecución local también puede usar Run locally only / no cloud binding. Comprueba si hay conflictos por el control de ejecución de la cuenta del bróker antes de iniciar un segundo proceso para la misma cuenta.
Por qué importa
Sección titulada «Por qué importa»El editor forma parte del flujo de ejecución. Permite configurar el mismo ciclo de vida de la estrategia que aparece después en los resultados de backtesting y en la supervisión de estrategias en vivo.
Configuración de costes del backtest
Sección titulada «Configuración de costes del backtest»Usa la configuración de ejecución o de backtesting del editor para establecer los costes del bróker simulado antes de ejecutar una prueba histórica. AQS almacena estos valores en la configuración de ejecución de la estrategia como brokerFees, y el código generado de AQE los pasa a:
PaperBroker::new(AccountType::Paper, starting_cash, broker_leverage).with_asset_fees(broker_fees)El modelo de costes separa la comisión del swap:
- Commission es un coste de negociación. Configura por separado las comisiones de entrada y salida para posiciones largas y cortas.
- Swap es el cargo o abono de financiación nocturna. Configura por separado el swap largo y corto.
- Long significa una posición abierta mediante una orden de compra.
- Short significa una posición abierta mediante una orden de venta.
El objeto brokerFees guardado sigue la misma estructura que usa AQE:
{ "brokerFees": { "commission": { "entry": { "long": { "percentageFee": 0.0005 }, "short": { "percentageFee": 0.0007 } }, "exit": { "long": { "fixedFee": 1.0 }, "short": { "fixedFee": 1.0 } } }, "swap": { "long": { "perContractFee": -3.25 }, "short": { "percentagePerContractFee": 0.000041 } } }}Usa tasas decimales para las comisiones porcentuales (0.001 equivale al 0,1 %). Usa tasas decimales diarias para el swap porcentual por contrato (0.0001 equivale al 0,01 % al día). Deja una celda como none cuando el bróker no cobre ni abone por esa dirección de la posición. AQS no ofrece comisiones basadas en puntos porque AQE solo atribuye significado económico a AssetFee::Points durante el cálculo del swap.
Tanto las celdas de comisión como las de swap se asignan a la enumeración pública AssetFee de AQE. Para conocer los tipos de coste, la estructura y las reglas de cálculo del motor, consulta Modelo de costes de los activos.
Los metadatos de estrategias antiguas todavía pueden contener campos de comisión entry y exit de nivel superior. AQE solo los usa como alternativa cuando el nuevo objeto commission específico por lado está vacío.
Vistas relacionadas
Sección titulada «Vistas relacionadas»- Backtest Review para evaluar el comportamiento histórico
- Live Strategies para supervisar sesiones activas después del despliegue
Usamos cookies y almacenamiento esenciales para el inicio de sesión, la seguridad de la cuenta, las preferencias de tema de color, este aviso y las métricas internas necesarias de PostHog sobre uso, calidad de las sesiones y fiabilidad. No usamos cookies publicitarias.